Lãi suất vay mua nhà sát Tết 2026: Ngân hàng “tung bài” – Cuộc đua giành hạn ngạch Quý I
Trong bối cảnh thị trường bất động sản đang tăng tốc những ngày cuối năm, các ngân hàng thương mại đã chính thức tung ra các gói tín dụng “An cư đón Tết”. Sự phân hóa rõ rệt giữa nhóm ngân hàng Nhà nước và ngân hàng tư nhân đang tạo ra nhiều lựa chọn, nhưng cũng đòi hỏi người mua nhà phải có sự tính toán kỹ lưỡng về dòng tiền.
Toàn cảnh thị trường tín dụng những ngày giáp Tết
Ghi nhận trong ngày hôm nay, 27/01/2026, không khí tại các phòng giao dịch ngân hàng đang nóng lên từng giờ. Không chỉ người dân hối hả rút tiền mặt cho các hoạt động tất niên, mà lượng hồ sơ giải ngân bất động sản cũng tăng đột biến. Đây là thời điểm các ngân hàng “mở kho” hạn ngạch tín dụng (room) của Quý I/2026, tạo điều kiện thuận lợi nhất cho những ai muốn “chốt” nhà trước thềm năm mới.
Tuy nhiên, thị trường không còn một màu sắc chung. Một cuộc phân cực lãi suất đang diễn ra: Nhóm ngân hàng Nhà nước ưu tiên sự ổn định, trong khi nhóm ngân hàng tư nhân lại tập trung vào các giải pháp linh hoạt dòng tiền.
Nhóm Big 4: “Mỏ neo” ổn định với lãi suất từ 6,5%
Bốn “ông lớn” gồm Agribank, Vietcombank, VietinBank và BIDV vẫn giữ vai trò điều tiết thị trường với các gói vay mang tính bền vững cao.
Mức lãi suất: Duy trì dao động từ 6,5% đến 7,5%/năm.
Thời gian cố định: Đặc biệt hấp dẫn với cam kết giữ nguyên lãi suất trong 2 năm đầu tiên.
Đối tượng: Phù hợp với những gia đình trẻ có thu nhập ổn định từ lương, ưu tiên sự an toàn và không muốn đối mặt với rủi ro biến động thị trường trong ngắn hạn.
Việc cố định lãi suất tới 24 tháng được coi là một “lá chắn” tài chính quan trọng, giúp người vay yên tâm ổn định cuộc sống tại nhà mới mà không phải lo lắng về các đợt điều chỉnh lãi suất định kỳ của Ngân hàng Trung ương.
Nhóm ngân hàng tư nhân: Chiến thuật “Ân hạn” để giảm áp lực
Trái ngược với sự bình lặng của nhóm Big 4, các ngân hàng thương mại cổ phần tư nhân đang đối mặt với áp lực thanh khoản cuối năm. Điều này dẫn đến việc lãi suất thả nổi tại một số đơn vị đã rục rịch tăng lên mức 10,5% – 12%/năm.
Tuy nhiên, để thu hút khách hàng, các ngân hàng này đã “tung bài” bằng những đặc quyền chưa từng có về dòng tiền:
Ân hạn nợ gốc lên đến 24 tháng: Đây là “vũ khí” lợi hại nhất. Người mua nhà có thể chỉ phải trả lãi trong 2 năm đầu, giúp giảm áp lực tài chính cực lớn trong giai đoạn đầu mua sắm nội thất và ổn định cuộc sống.
Phê duyệt nhanh bằng AI: Tận dụng hệ thống mã định danh bất động sản trên VNeID, một số ngân hàng tư nhân cam kết phê duyệt khoản vay chỉ trong 4-8 giờ làm việc nếu tài sản đảm bảo có “lý lịch” sạch.
Bảng so sánh các gói vay tiêu biểu (Tháng 1/2026)
| Đặc điểm | Nhóm Ngân hàng Nhà nước (Big 4) | Nhóm Ngân hàng Tư nhân |
| Lãi suất ưu đãi | 6,5% – 7,5%/năm | 8,5% – 9,5%/năm |
| Lãi suất sau ưu đãi | Biên độ 3,5% + LSTK 12T | Thả nổi (10,5% – 12%) |
| Thời gian cố định | 24 tháng | 6 – 12 tháng |
| Ân hạn nợ gốc | 6 – 12 tháng | Lên đến 24 tháng |
| Tốc độ giải ngân | 3 – 5 ngày làm việc | 1 – 2 ngày làm việc |
Bài toán tài chính: Nên chọn “Lãi thấp” hay “Ân hạn gốc”?
Để quý độc giả dễ hình dung, hãy cùng xem xét một khoản vay $P$ trị giá 2 tỷ đồng trong thời hạn 20 năm ($n = 240$ tháng).
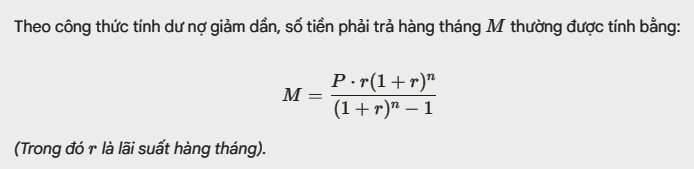
Nếu chọn Big 4: Bạn trả lãi thấp ngay từ đầu, tổng lãi vay cả đời dự án sẽ thấp hơn. Đây là phương án “ăn chắc mặc bền”.
Nếu chọn Ngân hàng Tư nhân với ân hạn gốc: Trong 2 năm đầu, bạn chỉ phải trả phần lãi vay. Số tiền tiết kiệm được từ việc không phải trả gốc (khoảng 8-10 triệu/tháng) có thể được dùng để tái đầu tư hoặc trang bị nội thất cho căn nhà mới. Đây là phương án “đòn bẩy” cho những người có dòng tiền kinh doanh linh hoạt.
Lời khuyên từ chuyên gia: Chớp thời cơ hạn ngạch Quý I
Giới chuyên gia tài chính nhận định, khoảng thời gian từ nay đến hết tháng 2/2026 là “thời điểm vàng” vì hai lý do:
Hạn ngạch tín dụng dồi dào: Các ngân hàng vừa được cấp room tín dụng mới cho năm 2026. Hồ sơ nộp vào lúc này sẽ được xét duyệt nhanh và dễ dàng hơn so với giai đoạn cuối quý khi hạn ngạch dần cạn kiệt.
Lợi thế từ mã định danh: Với việc 85% chung cư đã có mã định danh trên VNeID, việc thẩm định tài sản trở nên minh bạch tuyệt đối. Các ngân hàng đang có xu hướng ưu tiên giải ngân cho những tài sản có mã định danh để giảm thiểu rủi ro pháp lý.
Lưu ý quan trọng: Đừng chỉ nhìn vào lãi suất ưu đãi 6 tháng đầu. Hãy yêu cầu nhân viên ngân hàng cung cấp kịch bản lãi suất thả nổi và cách tính biên độ sau khi hết ưu đãi để tránh rơi vào tình trạng “sốc tài chính” sau này.
Kết luận
Thị trường vay mua nhà sát Tết 2026 đang mang lại lợi thế lớn cho người đi vay có sự chuẩn bị kỹ lưỡng. Dù bạn chọn sự ổn định từ các ngân hàng Nhà nước hay sự linh hoạt từ các ngân hàng tư nhân, hãy đảm bảo rằng phương án đó phù hợp với kế hoạch thu nhập của gia đình trong ít nhất 5 năm tới. Hãy tận dụng tối đa lợi thế của công nghệ và hạn ngạch đầu năm để biến giấc mơ an cư thành hiện thực ngay trước thềm Tết Bính Ngọ.
Nguồn: Tổng hợp số liệu từ biểu phí các ngân hàng và báo cáo thị trường tiền tệ tháng 1/2026.
Tìm hiểu thêm chúng tôi:
Nếu bạn quan tâm đến Bất động sản Việt Nam hoặc đầu tư vào Việt Nam, chúng tôi là đối tác lý tưởng. Với chuyên môn trong lĩnh vực khu công nghiệp Việt Nam, đặc biệt là khu công nghiệp Hà Nội, chúng tôi cam kết mang đến những cơ hội đầu tư hấp dẫn. Hãy liên hệ ngay để chúng tôi có thể hỗ trợ bạn đạt được mục tiêu kinh doanh của mình.
—
Bất động sản Việt Nam Blue Ocean Realty
Fanpage: blueoceanrealtyvn
Youtube: BlueOceanRealty ; @batdongsanbor ; @blueoceanrealtyvietnam
Instagram: blueoceanrealtyvn
Tiktok: @bortintuc
Hotline/ Zalo: 0888089696
—